Pembiayaan Alat Berat Cuma Tumbuh 0,12%, Ada Apa?
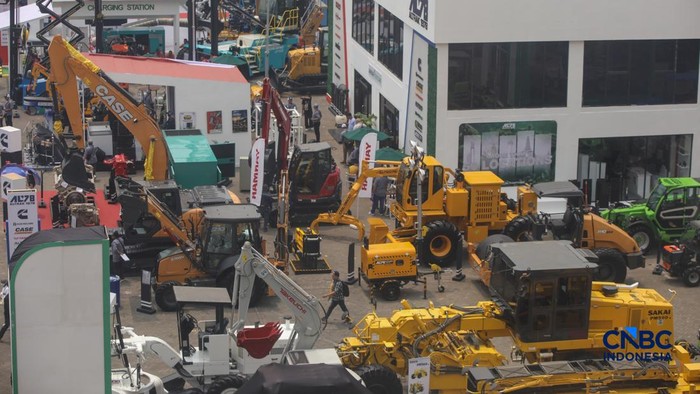
JAKARTA / INDONESIA — Di tengah ketidakpastian ekonomi global, sektor pembiayaan alat berat di Indonesia tetap menari di garis tipis. Pada kuartal ketiga 2026, lembaga keuangan menurunkan pertumbuhan pembiayaan alat berat hanya 0,12% dibandingkan periode sebelumnya.
Menurut laporan CNBC Indonesia, OJK (Otoritas Jasa Keuangan) menilai bahwa meski pertumbuhan saat ini hampir diam, prospeknya masih positif. “Ke depan, pembiayaan alat berat diperkirakan tetap tumbuh positif seiring dengan perkembangan aktivitas pada sektor‑sektor pengguna alat berat, meskipun menghadapi tantangan antara lain dinamika perekonomian global,” ujar Agusman, Kepala Eksekutif Pengawas Perusahaan Pembiayaan OJK, dalam konferensi pers Rapat Dewan Komisioner Bulanan (RDKB) September 2026. Agusman menyoroti potensi energi terbarukan sebagai “sumber pertumbuhan baru” bagi pembiayaan alat berat. Proyek PLTS 100 GWp dan PSEL (Pengolahan Sampah menjadi Energi Listrik) diharapkan memerlukan alat berat dalam tahap konstruksi, membuka pintu bagi multifinance untuk diversifikasi pinjaman.
Sementara itu, pembiayaan multifinance di sektor produktif mengalami kontraksi 1,81% YoY, turun menjadi Rp241,88 triliun—44,44% dari total piutang. Pembiayaan investasi turun 4,47% YoY menjadi Rp169,12 triliun. Namun, pembiayaan modal kerja tumbuh 5,40% (Rp54,38 triliun) dan multiguna naik 4,58% YoY (Rp257,38 triliun). Di sisi UMKM, pembiayaan multifinance mencapai Rp157,37 triliun, dengan porsi terbesar berasal dari investasi (Rp83,55 triliun atau 53,09%).
Menerjemahkan Angka: Apa Artinya Bagi Pekerja dan Usaha?
Pembiayaan alat berat, meski naik hanya 0,12%, tetap menjadi indikator kesehatan industri konstruksi dan pertambangan. Alat berat seperti ekskavator dan bulldozer adalah “otak” di lapangan, memacu pembangunan infrastruktur dan menambang sumber daya. Ketika pinjaman untuk alat berat melambat, proyek konstruksi bisa terhambat, mengurangi lapangan kerja dan menunda investasi infrastruktur. Namun, OJK menegaskan bahwa risiko tetap terkelola dengan prinsip kehati‑hati, manajemen risiko, dan tata kelola yang baik. Jadi, meski pertumbuhan lambat, risiko kredit tidak meningkat drastis.
Dampak Nyata dan Apa yang Harus Diantisipasi?
Bagi pekerja lapangan, penurunan pembiayaan bisa berarti keterlambatan proyek, yang berdampak pada pendapatan dan keamanan kerja. Bagi pelaku usaha kecil, akses ke modal untuk membeli atau menyewa alat berat menjadi lebih sulit, menekan produktivitas. Namun, peluang muncul di sektor energi terbarukan. Jika proyek PLTS dan PSEL berjalan, permintaan alat berat akan naik, memberi ruang bagi bank dan multifinance untuk menambah portofolio pinjaman. Untuk masyarakat, hal ini berarti kemungkinan lebih banyak infrastruktur hijau dan pengurangan emisi, sekaligus potensi lapangan kerja baru di bidang energi bersih.
Sementara OJK tetap optimis, publik harus tetap waspada terhadap fluktuasi ekonomi global yang dapat memengaruhi suku bunga dan ketersediaan kredit. Kunci selanjutnya adalah memanfaatkan peluang diversifikasi pinjaman, menjaga manajemen risiko, dan berinovasi dalam sektor energi terbarukan—semua ini akan menentukan seberapa cepat pembiayaan alat berat dapat kembali meroket.
Koleksi Promo Terlaris & Diskon Kilat Shopee
Penawaran produk terfavorit pilihan warganet dengan voucher cashback, diskon kilat, dan bebas ongkir.
Promo Domain .ID & Cloud Server Cepat
Solusi domain murah, server NVMe cepat, dan proteksi SSL resmi.