Ekspansi Agen BRILink sebagai Solusi Akses Keuangan bagi Lansia dan Pedagang Mikro di Binjai
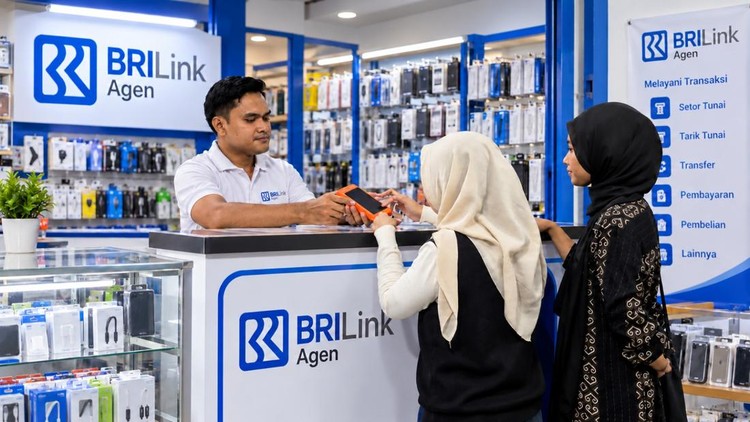
JAKARTA / INDONESIA — Akses terhadap layanan perbankan formal sering kali menjadi hambatan nyata bagi kelompok masyarakat berpendapatan rendah dan lanjut usia di daerah pinggiran kota.
Kasus Shifa Celluler di Binjai menjadi studi kasus konkret bagaimana model bisnis ritel sederhana dapat bertransformasi menjadi titik layanan keuangan vital. Dulu hanya sekadar toko pulsa dan alat tulis kantor (ATK) yang dirintis Ibrahim, sapaan akrab Baim, sejak 2021, entitas ini kini mengoperasikan sembilan outlet BRILink. Volume transaksinya mencapai 4.500 kali per bulan, sebuah angka yang signifikan bagi satu kelurahan. Keberhasilan ini bukan semata soal profitabilitas agen, melainkan respons langsung terhadap kebutuhan riil warga yang tertinggal oleh infrastruktur perbankan konvensional.
Beban biaya transaksi (transaction cost) adalah alasan utama mengapa warga enggan mendatangi bank. Sebagaimana diungkapkan Baim, sebelum keberadaan agen ini, warga harus menempuh jarak 4 hingga 5 kilometer menuju kantor bank terdekat. Bagi seorang lansia yang menerima kiriman uang dari anak di perantauan senilai Rp50.000 hingga Rp100.000, ongkos transportasi ke pusat kota dapat menggerus sebagian besar nilai dana tersebut. Dengan adanya agen di lingkungannya, mereka dapat melakukan存取 (setor/tarik) uang dalam nominal kecil tanpa perlu mengeluarkan biaya parkir, bensin, atau antre di teller. Bagi pedagang lokal, seperti penjual bakso bakar, agen ini memungkinkan mereka menyetorkan hasil dagangan harian secara rutin, sehingga arus kas (cash flow) usaha mikro mereka lebih tertata.
Selain aspek efisiensi biaya, dimensi edukasi keuangan menjadi krusial. Interaksi tatap muka di agen lokal memungkinkan pendampingan yang tidak bisa diberikan oleh mesin Anjungan Tunai Mandiri (ATM). Baim menceritakan adanya kasus di mana warga lansia masih menyimpan Personal Identification Number (PIN) kartu ATM di amplop fisik bersama kartu tersebut. Praktik ini merupakan risiko keamanan siber dan pencurian identitas yang tinggi. Di titik layanan seperti Shifa Celluler, agen tidak hanya berfungsi sebagai perantara transaksi, tetapi juga sebagai edukator. Mereka memberikan literasi dasar tentang kerahasiaan PIN dan prosedur keamanan perbankan, sebuah fungsi sosial yang sering kali terabaikan dalam layanan perbankan digital yang kaku.
Model bisnis ini menguntungkan kedua belah pihak. Bagi warga, ada jaminan aksesibilitas dan kenyamanan. Bagi agen, volume transaksi yang tinggi menjamin pendapatan komisi yang stabil. Namun, keberlanjutan model ini bergantung pada kepercayaan komunitas. Agen yang mampu membangun relasi kekeluargaan dan memberikan pendampingan, seperti yang dilakukan di Jati Karya, cenderung memiliki retensi pelanggan yang lebih tinggi dibandingkan titik layanan yang hanya berorientasi pada kecepatan transaksi.
Fenomena ini menggarisbawahi pentingnya inklusivitas keuangan (financial inclusion) bagi negara berkembang. Bank besar dengan jaringan cabang yang terbatas tidak akan pernah mampu menjangkau setiap sudut permukiman secara ekonomi-rasional. Oleh karena itu, penguatan jaringan agen mikro menjadi strategi strategis. Bagi masyarakat, keberadaan agen BRILink di lingkungan tempat tinggal penghematan biaya hidup yang nyata. Bagi pengamat ekonomi, ini adalah bukti bahwa digitalisasi keuangan harus disertai dengan pendekatan humanis agar tidak meninggalkan kelompok rentan di belakang. Tantangan ke depan adalah memastikan standar keamanan dan literasi digital merata di seluruh titik agen, agar kemudahan akses tidak berbalik menjadi celah eksploitasi atau penipuan bagi masyarakat awam.
Koleksi Promo Terlaris & Diskon Kilat Shopee
Penawaran produk terfavorit pilihan warganet dengan voucher cashback, diskon kilat, dan bebas ongkir.
Promo Domain .ID & Cloud Server Cepat
Solusi domain murah, server NVMe cepat, dan proteksi SSL resmi.